Ketidaksetujuan terhadap besaran pajak yang ditetapkan oleh otoritas adalah dinamika yang lumrah terjadi dalam operasional bisnis. Sistem hukum kita memfasilitasi perbedaan pandangan ini melalui mekanisme pengajuan keberatan pajak. Untuk mempertegas aturan main, memberikan kepastian hukum, serta melindungi hak-hak Wajib Pajak selama masa sengketa, pemerintah telah menerbitkan Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK 71/2026).
Aturan terbaru ini mengatur secara rinci bagaimana Direktorat Jenderal Pajak (DJP) memproses permohonan keberatan Anda, sekaligus menetapkan deadline ketat yang pantang dilewatkan oleh Wajib Pajak. Mari kita bedah tahapan, hak, serta kewajiban Anda agar proses keberatan berjalan lancar dan tidak gugur di tengah jalan akibat kelalaian administratif.
1. Wewenang Ekstensif DJP dalam Meneliti Keberatan
Ketika Anda secara resmi memasukkan surat keberatan, argumen Anda akan langsung diuji melalui proses penelitian. Berdasarkan Pasal 14 ayat (2) PMK 71/2026, DJP dibekali dengan kewenangan yang sangat luas untuk menggali fakta dan memastikan kebenaran materi sengketa.
PMK 71 TAHUN 2026
Cuplikan halaman 2-3 dari PDF peraturan
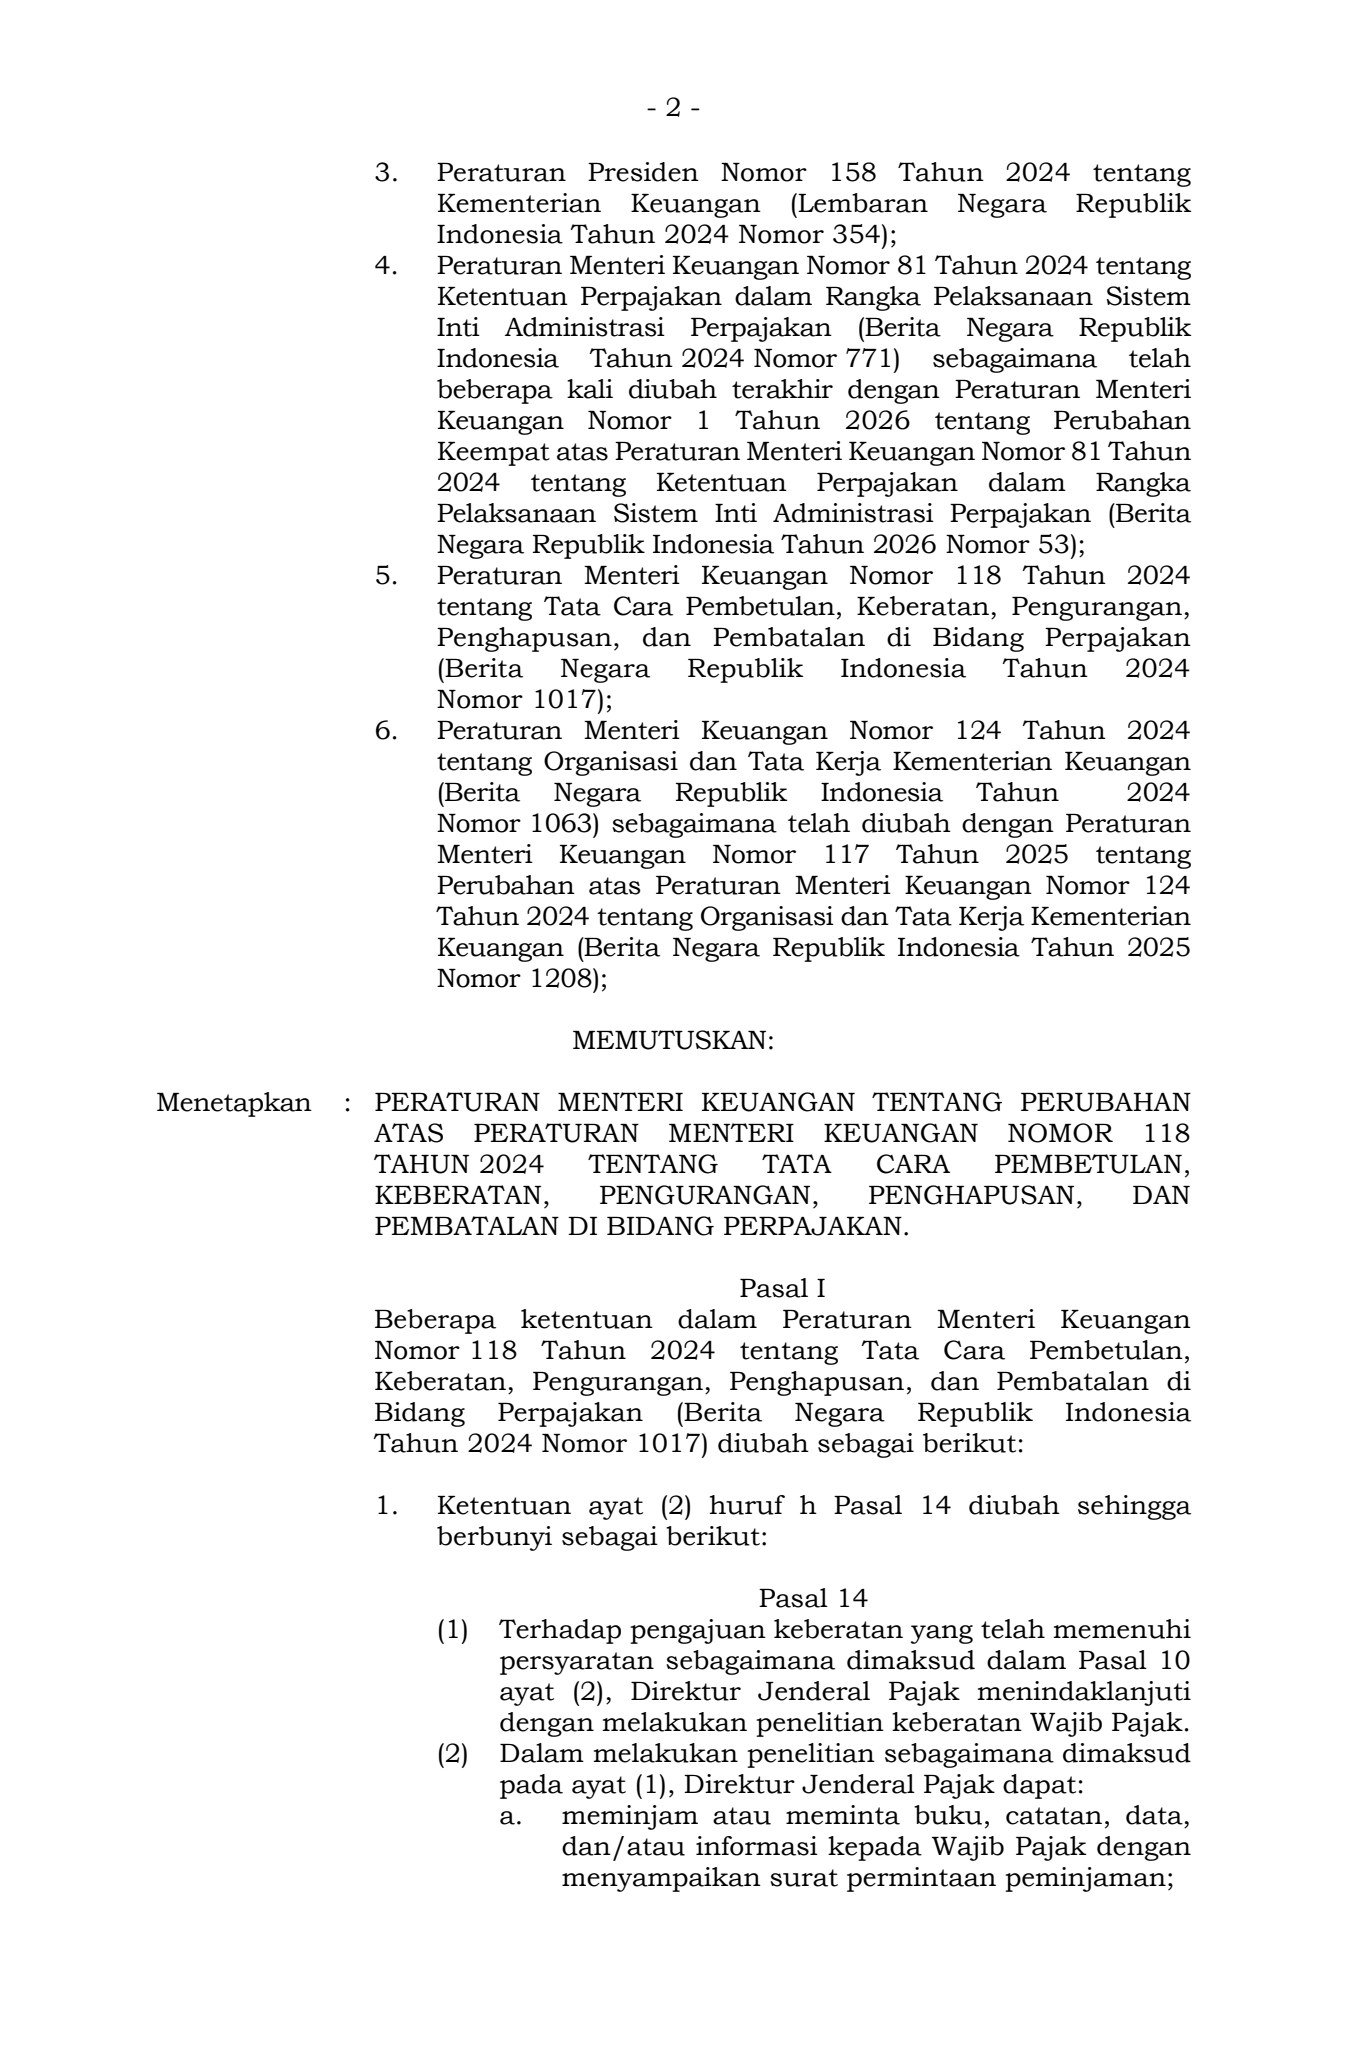
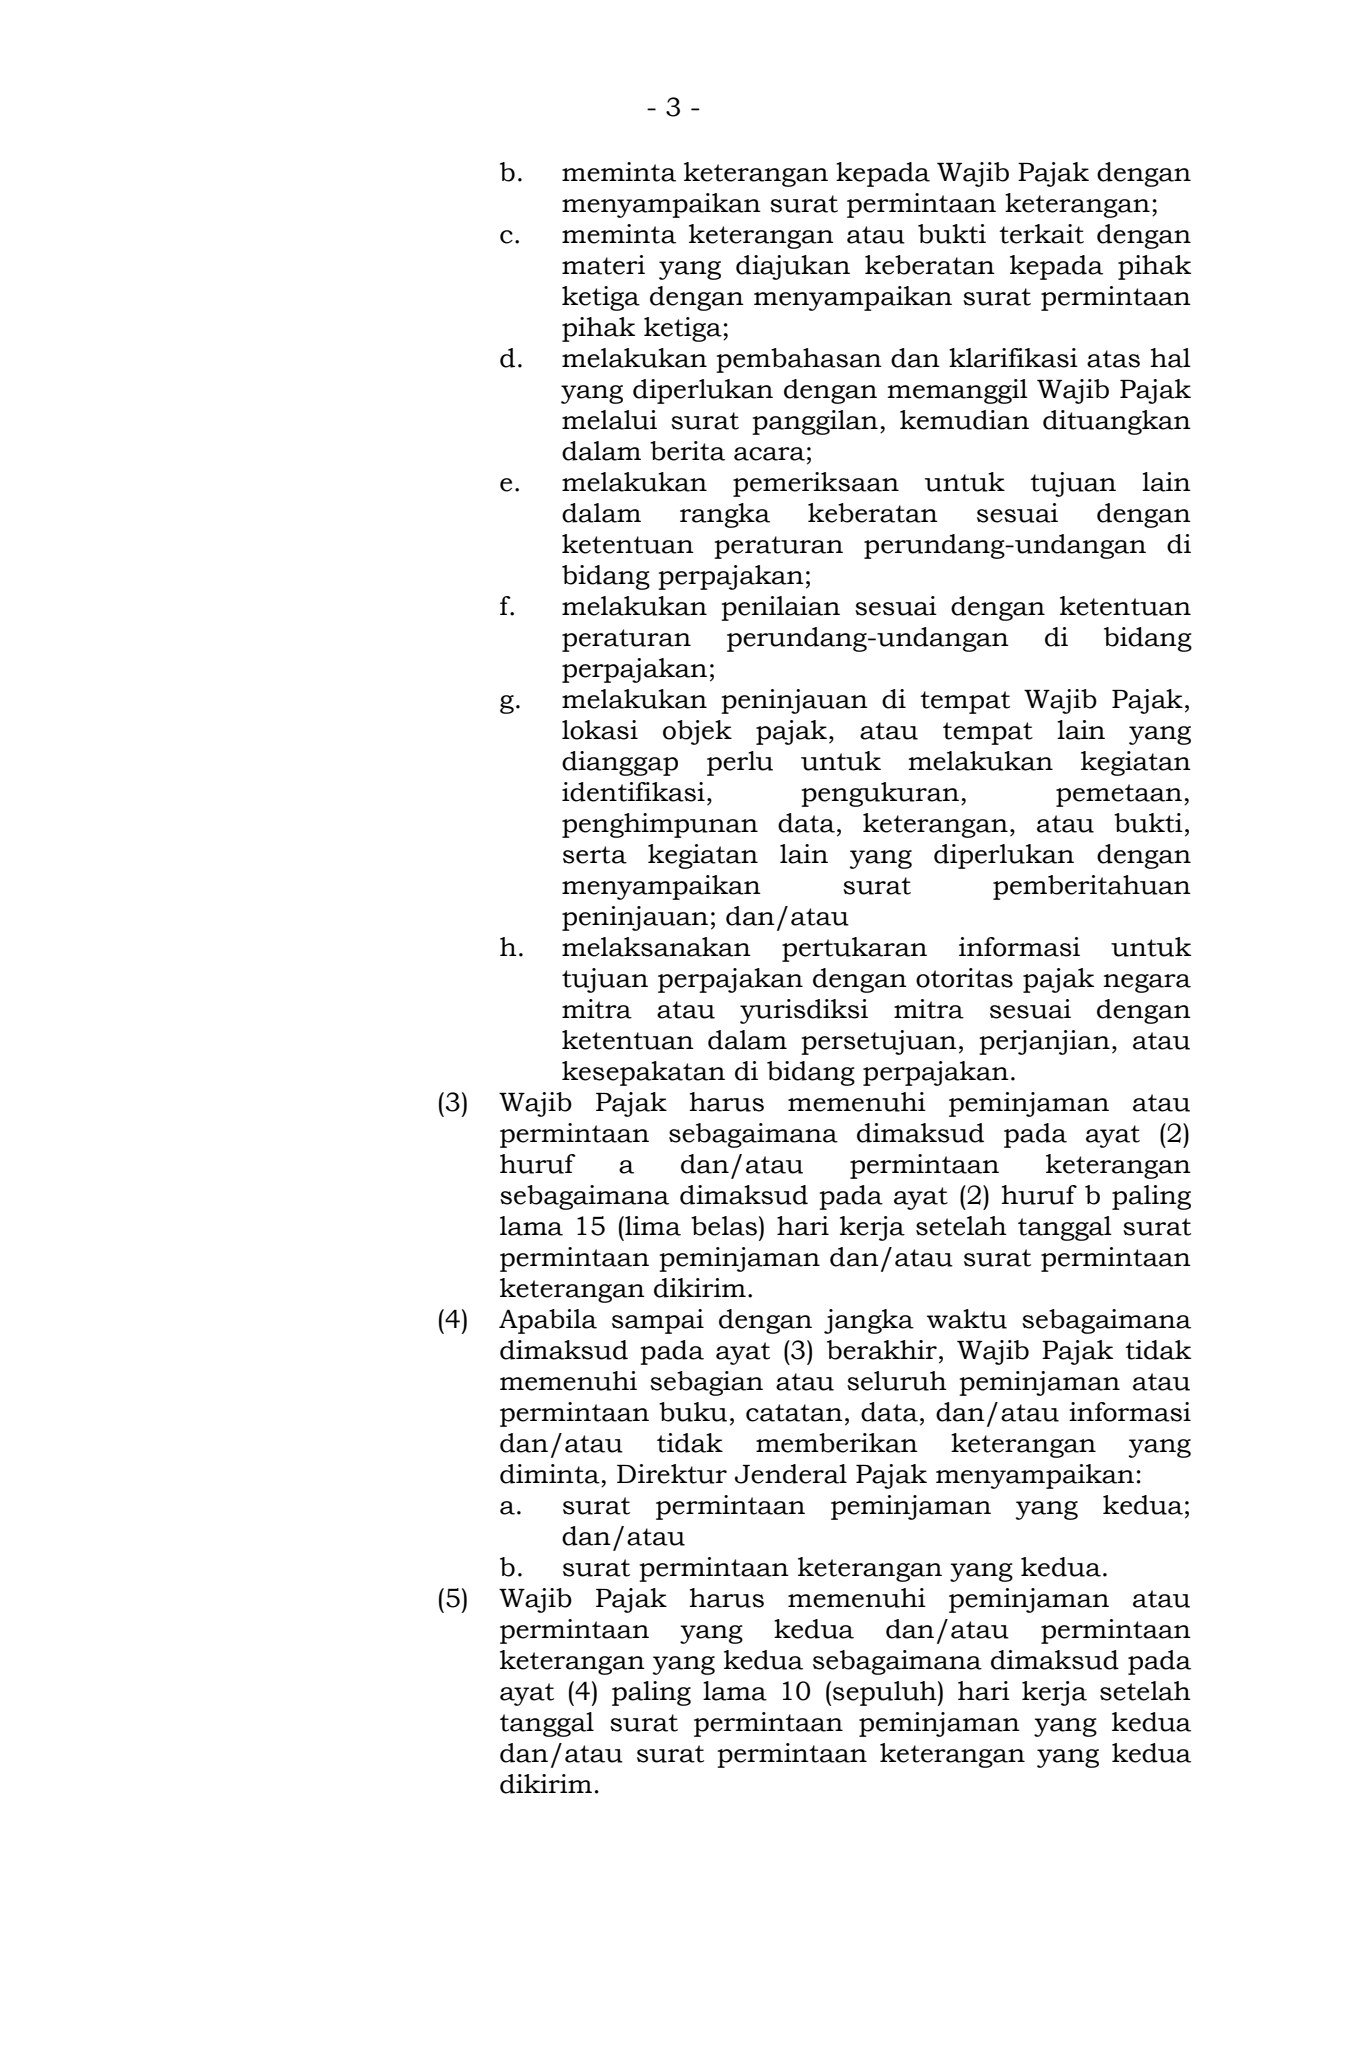
Petugas pajak memiliki hak hukum untuk melakukan serangkaian tindakan taktis, di antaranya:
-
Permintaan Bukti Fisik: DJP berhak meminjam atau meminta buku, catatan, data, dan informasi dari Wajib Pajak melalui surat resmi. Petugas juga dapat melayangkan surat permintaan keterangan tertulis untuk memperjelas transaksi tertentu.
-
Klarifikasi Tatap Muka: Wajib Pajak dapat dipanggil untuk melakukan pembahasan dan klarifikasi secara langsung, yang hasilnya akan diikat dalam sebuah berita acara.
-
Konfirmasi Pihak Ketiga: Jika data internal Wajib Pajak dirasa kurang meyakinkan, DJP memiliki wewenang untuk meminta keterangan atau bukti silang langsung kepada pihak ketiga yang terkait dengan transaksi tersebut.
-
Peninjauan Lapangan (Site Visit): DJP dapat turun langsung ke lapangan (lokasi objek pajak atau tempat kedudukan bisnis Anda) untuk melakukan identifikasi, pengukuran, pemetaan, maupun penghimpunan data.
-
Pertukaran Informasi Internasional: Untuk sengketa yang melibatkan transaksi afiliasi lintas batas negara, petugas berhak melaksanakan pertukaran informasi perpajakan dengan otoritas negara mitra sesuai perjanjian yang berlaku.
2. Disiplin Tenggat Waktu Respons Wajib Pajak
Kunci utama keberhasilan dalam proses keberatan adalah kecepatan dan kedisiplinan Wajib Pajak dalam merespons permintaan DJP. PMK 71/2026 tidak memberikan ruang toleransi waktu yang longgar.
Sesuai dengan ketentuan Pasal 14 ayat (3), Anda diwajibkan untuk memenuhi permintaan peminjaman dokumen atau permintaan keterangan paling lambat 15 (lima belas) hari kerja sejak surat permintaan tersebut dikirimkan oleh DJP. Waktu mulai dihitung sejak tanggal surat dikirim, bukan saat surat diterima di meja Anda.
Contoh Penerapan Aturan: Apabila DJP mengirimkan surat permintaan salinan buku besar (ledger) pada tanggal 1 November, Anda harus menyerahkannya maksimal dalam 15 hari kerja ke depan. Jika tenggat waktu tersebut terlewati dan dokumen belum diserahkan, DJP akan mengirimkan teguran berupa surat permintaan yang kedua, sesuai amanat Pasal 14 ayat (4).
Untuk surat teguran kedua ini, deadline yang diberikan jauh lebih singkat. Merujuk pada Pasal 14 ayat (5), Anda hanya memiliki waktu maksimal 10 (sepuluh) hari kerja terhitung sejak tanggal surat kedua tersebut dikirimkan. Mengabaikan batas waktu ini berarti Anda membiarkan DJP memproses keberatan menggunakan data sepihak yang mereka miliki, yang tentu saja berpotensi besar merugikan posisi Anda.
3. Solusi Jika Dokumen Hilang atau Tidak Ada
Dalam praktik di lapangan, terkadang perusahaan tidak bisa memenuhi permintaan DJP bukan karena tidak kooperatif, melainkan karena dokumen yang diminta memang tidak pernah ada, rusak, atau hilang akibat musibah (force majeure).
Menghadapi situasi deadlock semacam ini, Anda tidak perlu diam saja dan membiarkan batas waktu habis. Aturan dalam Pasal 14 ayat (7) memberikan jalan keluar administratif yang sah. Jika Wajib Pajak memang tidak memiliki sebagian atau seluruh buku, catatan, data, maupun informasi yang diminta, Wajib Pajak wajib menyatakan hal tersebut secara resmi dalam bentuk surat pernyataan.
Penyampaian surat pernyataan ini sangat penting untuk membuktikan itikad baik perusahaan dan memberikan kepastian kepada pemeriksa agar penelitian keberatan bisa tetap diproses berbekal bukti dan keterangan lain yang tersedia.
4. Hak Hadir dan Memberikan Tanggapan
Meskipun DJP memiliki wewenang penelitian yang sangat kuat, asas transparansi dan keadilan (fairness) tetap dijamin. Sebelum Direktur Jenderal Pajak menjatuhkan putusan final, Anda memiliki hak mutlak untuk membela argumen Anda sekali lagi.
Ketentuan dalam Pasal 16 ayat (1) mewajibkan DJP untuk mengirimkan Surat Pemberitahuan Untuk Hadir kepada Wajib Pajak. Panggilan ini dilampiri dengan draf pemberitahuan daftar hasil penelitian keberatan beserta formulir surat tanggapannya. Ini adalah forum resmi bagi Anda untuk memberikan keterangan tambahan, mendengar temuan pemeriksa, dan menyanggah kesimpulan yang dirasa keliru, yang kemudian akan dicatat dalam berita acara kehadiran.
PMK 71 TAHUN 2026
Cuplikan halaman 5 dari PDF peraturan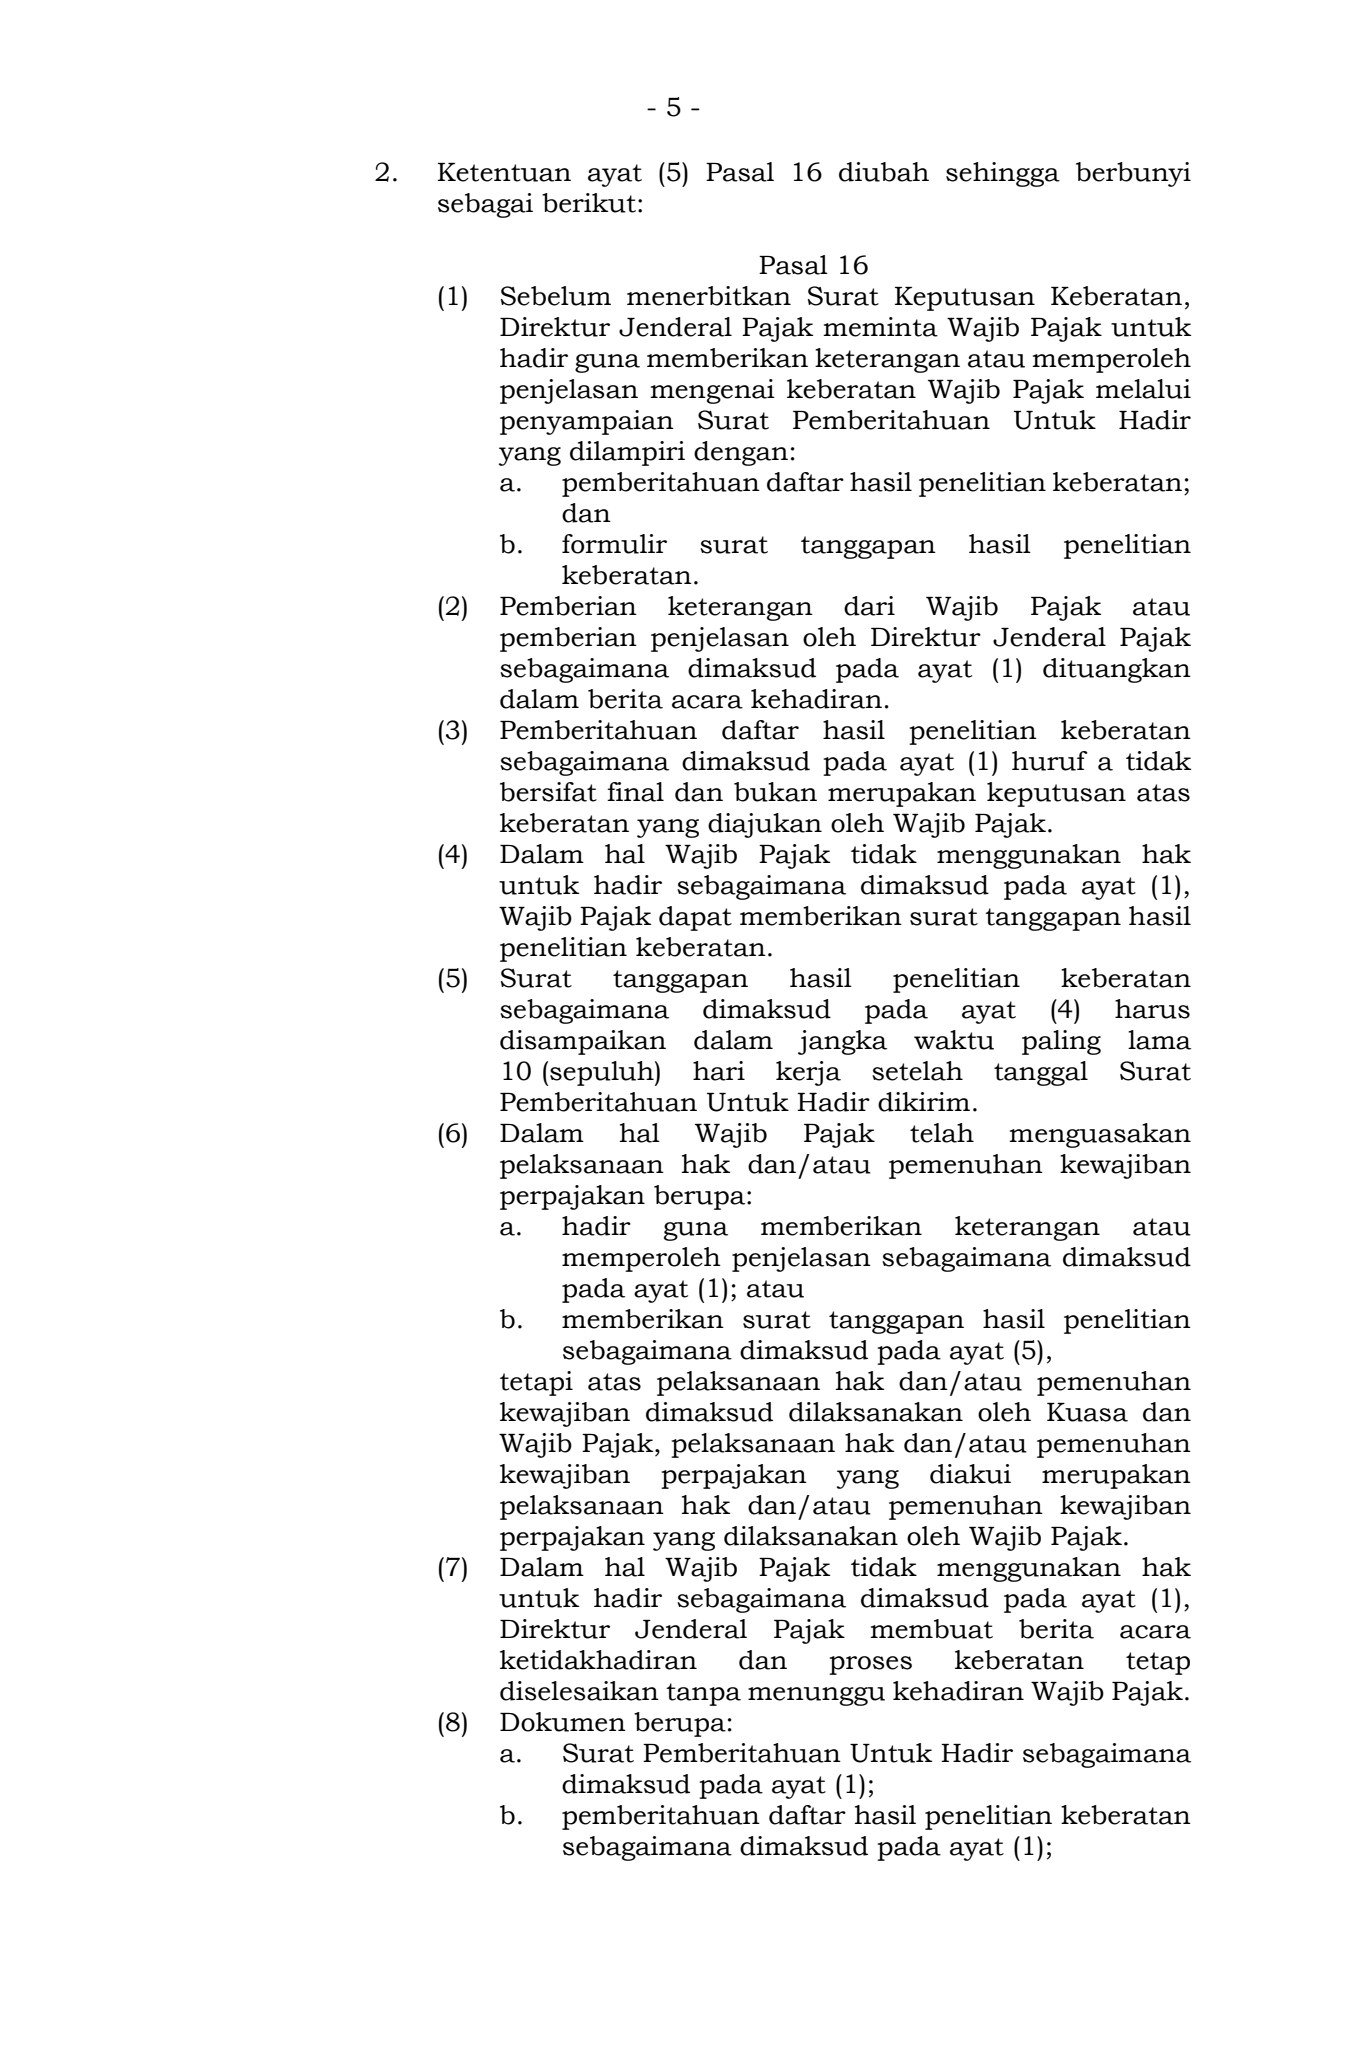
Lantas, bagaimana jika Anda atau tim pajak perusahaan berhalangan hadir secara fisik? Hak bela diri Anda tidak otomatis hangus. Berdasarkan Pasal 16 ayat (4) dan (5), jika Wajib Pajak tidak menggunakan haknya untuk hadir, mereka tetap dapat mengirimkan surat tanggapan hasil penelitian keberatan secara tertulis. Syarat utamanya, surat tanggapan perlawanan tersebut harus sudah disampaikan dalam jangka waktu paling lambat 10 (sepuluh) hari kerja setelah Surat Pemberitahuan Untuk Hadir dikirimkan oleh DJP.
Sikap responsif sangat krusial dalam tahap ini. Apabila Anda tidak hadir memenuhi panggilan dan juga absen memberikan surat tanggapan tertulis, Pasal 16 ayat (7) menginstruksikan DJP untuk membuat berita acara ketidakhadiran secara sepihak dan langsung merampungkan putusan keberatan tanpa perlu menunggu penjelasan apa pun dari pihak Anda.
Memenangkan sengketa keberatan pajak membutuhkan lebih dari sekadar argumen akuntansi yang solid. Regulasi terbaru menuntut setiap Wajib Pajak untuk memiliki tata kelola arsip yang rapi serta tingkat respons administratif yang sangat presisi terhadap berbagai tenggat waktu. Pastikan perusahaan Anda selalu bertindak strategis, mencatat setiap tanggal korespondensi dari DJP dengan cermat, dan memanfaatkan setiap hak klarifikasi yang diberikan oleh undang-undang secara maksimal.
Penafian Hukum:
Artikel ini disajikan murni untuk tujuan literasi dan edukasi. Peraturan dan perundang-undangan dapat berubah sewaktu-waktu. Harap konsultasikan dengan ahli pajak terdaftar Anda untuk keputusan final.